Investeren in een vakantiewoning in Nederland: rendement, risico's en alternatieven
Een vakantiewoning in Nederland is financieel verdedigbaar wanneer u grotendeels met eigen vermogen koopt, het object een beperkt deel van uw vermogen uitmaakt en u eigen gebruik als consumptie beschouwt in plaats van als rendement. Het verwachte huurrendement alleen zegt te weinig: pas na verhuurcommissie, parkbijdrage, onderhoud, btw en de heffing in box 3 over de volledige WOZ-waarde blijkt wat er netto overblijft. In 2026 veranderde die rekensom op drie punten tegelijk: de overdrachtsbelasting daalde naar 8%, de btw op verhuur steeg naar 21% en het forfait in box 3 kwam uit op 6,00%. Voor een woning in het buitenland gelden andere regels.
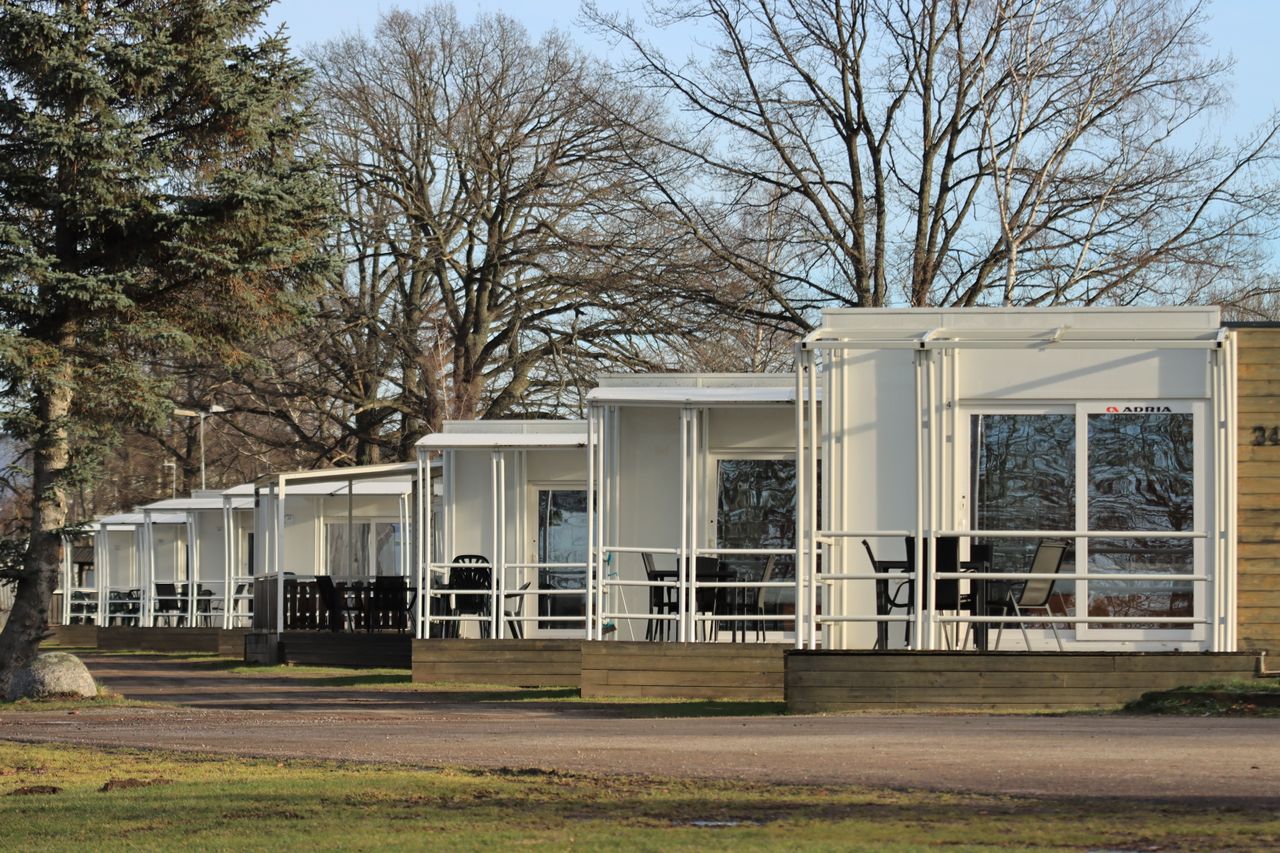
Is een vakantiewoning een goede belegging?
Als belegging scoort een vakantiewoning zwak op de drie eigenschappen die bij vermogen van enige omvang het zwaarst wegen: spreiding, liquiditeit en voorspelbaarheid van de kasstroom. U koopt één object, op één locatie, waarvan de opbrengst afhangt van één exploitant en één toeristische markt. Dat maakt de aankoop niet onverstandig, wel zelden verdedigbaar op rendementsgronden alleen.
Wanneer een vakantiewoning verdedigbaar is
De aankoop is te rechtvaardigen wanneer aan vier voorwaarden tegelijk is voldaan, die als vuistregel gelden en niet als norm. U koopt zonder of met beperkte financiering, zodat geen rente- en aflossingsverplichting op een schommelende verhuuropbrengst rust. Het object beslaat hooguit tien tot vijftien procent van uw vrij belegbare vermogen. U gebruikt de woning zelf en rekent dat gebruik toe aan uw bestedingen, niet aan uw rendement. En u kunt het geld vijftien jaar of langer missen, omdat de aankoopkosten over een kortere periode zwaar drukken en de verkoop zelf tijd kost.
Onder die voorwaarden koopt u vakantiegenot met een restwaarde. Dat is een legitieme keuze, mits u hem als zodanig benoemt.
Wanneer u beter kunt afzien
Afzien ligt voor de hand wanneer de aankoop een groot deel van uw vermogen opslokt, wanneer u financiering nodig heeft om de koopsom rond te krijgen, wanneer het rendement de reden voor aankoop is, of wanneer u de opbrengst nodig heeft als inkomen. De verhuuropbrengst is seizoensgevoelig en wordt voor een aanzienlijk deel afgeroomd door de partij die de verhuur regelt. Twijfelt u tussen een vakantiewoning en een reguliere tweede woning, dan vindt u die afweging in het artikel over het kopen van een tweede huis.
Welk rendement kunt u verwachten van een vakantiewoning?
Brochures van vakantieparken noemen bruto rendementen van 5 tot 8% en soms hoger, berekend over de huuropbrengst voor aftrek van vrijwel alle kosten. Een betrouwbare algemene benchmark voor het netto rendement bestaat niet: de uitkomst verschilt per park, per locatie en per contract. Wat wel kan, is elk concreet aanbod doorrekenen volgens de methode hieronder.
Direct en indirect rendement
Het directe rendement is de huuropbrengst minus de exploitatiekosten, als percentage van uw totale investering; het indirecte rendement is de waardeontwikkeling. Bij recreatief vastgoed is de verhouding tussen die twee ongunstiger dan bij reguliere woningen. De huuropbrengst wordt gedrukt door commissies en vaste parklasten die doorlopen ongeacht de bezetting, en de waardeontwikkeling volgt de woningmarkt niet vanzelfsprekend: de woning is gebonden aan een recreatiebestemming, staat vaak op grond die u niet in eigendom heeft, en de kopersmarkt is een fractie van die voor gewone woningen. Lichte bouw veroudert bovendien sneller, zodat een object van tien jaar oud concurreert met comfortabeler nieuwbouw op hetzelfde park.
Van bruto naar netto: welke kosten er afgaan
De volgende posten drukken het rendement. Ze staan zelden volledig in een verkoopbrochure.
Kostenpost | Orde van grootte |
Verhuurcommissie parkorganisatie of verhuurbemiddelaar | 20 tot 35% van de huuropbrengst |
Parkbijdrage, servicekosten en bijdrage algemene voorzieningen | € 1.500 tot € 3.500 per jaar |
Erfpachtcanon of grondhuur, indien de grond niet in eigendom is | sterk wisselend per park |
Energie, water en internet | € 1.200 tot € 2.000 per jaar |
Verzekeringen en gemeentelijke heffingen | € 700 tot € 1.300 per jaar |
Onderhoud en periodiek groot onderhoud | vuistregel: 1 tot 1,5% van de koopsom per jaar |
Vervanging inventaris en inrichting | reservering van circa € 1.000 per jaar |
Btw op de verhuur, sinds 2026 | 21% van de verhuuromzet |
Box 3 | 36% over een forfaitair rendement van 6,00% van de WOZ-waarde |
Twee posten verdienen aandacht. De verhuurcommissie is geen eenmalige kostenpost maar een structurele afroming: bij 30% commissie werkt een kwart tot een derde van uw object permanent voor de exploitant. En de reservering voor groot onderhoud wordt stelselmatig onderschat, omdat de eerste jaren na aankoop nauwelijks onderhoud vragen.
Voorbeeldberekening bij een woning van € 250.000
Onderstaand voorbeeld gaat uit van een vakantiewoning van € 250.000 op een Nederlands park, gekocht zonder financiering, met verhuur via de parkorganisatie tegen 25% commissie en een bezetting van 140 nachten per jaar tegen een gemiddelde prijs van € 150 per nacht inclusief btw.
Eenmalige investering bij aankoop:
Post | Bedrag |
Koopsom | € 250.000 |
Overdrachtsbelasting, 8% | € 20.000 |
Notaris, kadaster en taxatie | € 2.500 |
Inrichting en inventaris | € 15.000 |
Totale investering | € 287.500 |
Jaarlijkse exploitatie:
Post | Bedrag |
Verhuuromzet, 140 nachten à € 150 inclusief btw | € 21.000 |
Af: btw 21% | € 3.645 |
Omzet exclusief btw | € 17.355 |
Af: verhuurcommissie 25% | € 4.339 |
Af: parkbijdrage en servicekosten | € 2.200 |
Af: energie, water en internet | € 1.600 |
Af: verzekeringen en gemeentelijke heffingen | € 900 |
Af: onderhoud, 1% van de koopsom | € 2.500 |
Af: reservering vervanging inventaris | € 1.200 |
Exploitatieresultaat voor belasting | € 4.616 |
Af: box 3, 36% over 6,00% van € 250.000 | € 5.400 |
Netto resultaat | € 784 negatief |
Buiten beschouwing blijven aftrekbare voorbelasting en de kleineondernemersregeling; de werkelijke btw-druk hangt af van de btw-positie van de eigenaar. Verondersteld is dat het heffingsvrij vermogen al door ander vermogen is benut.
Het exploitatieresultaat van € 4.616 is 1,6% van de totale investering, en na box 3 resteert een klein negatief bedrag. Het rendement moet dus volledig uit waardestijging komen. Alles hangt daarbij aan de bezetting: veertig extra verhuurnachten leveren circa € 3.719 op na btw en commissie, waarmee het exploitatieresultaat bij 180 nachten op circa € 8.335 komt en na box 3 circa € 2.935 positief resteert, terwijl het bij 100 nachten vrijwel volledig verdwijnt. Enkele tientallen nachten bepalen dus of de investering rendeert.
Wat eigen gebruik met uw rendement doet
Elke week die u zelf in de woning doorbrengt, is een week die niet verhuurd wordt. Drie weken eigen gebruik in het hoogseizoen kost in het voorbeeld hierboven circa € 1.950 aan gemist exploitatieresultaat, ruim veertig procent van het jaarresultaat, ofwel circa € 650 per week naast de vaste lasten die toch doorlopen. Dat pleit niet tegen eigen gebruik, maar vóór het waarderen tegen wat het kost: ligt de huurprijs van een vergelijkbare woning lager, dan is het geen voordeel maar een dure gewoonte.
Op zoek naar de beste vermogensbeheerder?
Bent u op zoek naar de voor u beste vermogensbeheerder?
Vraag dan gratis en geheel vrijblijvend een SelectieRapport aan. Per e-mail ontvangt u een selectie van goede vermogensbeheerders die het beste passen bij uw persoonlijke situatie, wensen en voorkeuren.
Welke belasting betaalt u over een vakantiewoning?
Een vakantiewoning in Nederland die niet uw hoofdverblijf is, valt in box 3 als overige bezitting; de eigenwoningregeling en de hypotheekrenteaftrek in box 1 gelden niet. Bij aankoop betaalt u overdrachtsbelasting, bij verhuur mogelijk btw, en jaarlijks een heffing in box 3 die losstaat van wat de woning werkelijk opbrengt.
Overdrachtsbelasting bij aankoop: 8% in 2026
Sinds 1 januari 2026 geldt voor woningen die niet als hoofdverblijf dienen een tarief van 8%, tegen 10,4% tot en met 2025. Vakantiewoningen, tweede woningen en verhuurwoningen vallen eronder, ook wanneer u niet verhuurt; voor niet-woningen blijft 10,4% gelden. Bij een koopsom van € 250.000 scheelt dat € 6.000, maar de drempel blijft: € 20.000 aan overdrachtsbelasting staat gelijk aan ruim vier jaar exploitatieresultaat in het rekenvoorbeeld hierboven.
Bij chalets en stacaravans hangt de behandeling af van de kwalificatie van het object: gaat het om een onroerende zaak die naar haar aard voor bewoning is bestemd, dan kan het woningtarief van 8% gelden; bij een roerend object gelden andere regels.
Box 3: waardering, forfait en tegenbewijs
Een vakantiewoning in Nederland telt in box 3 mee tegen de WOZ-waarde, met als peildatum 1 januari van het jaar vóór het aangiftejaar; bij erfpacht mag u die verminderen met zeventien maal de jaarlijkse canon. De leegwaarderatio is voorbehouden aan huurders met huurbescherming en geldt dus niet bij recreatieve verhuur, zodat de volle WOZ-waarde meetelt. Dat is een wezenlijk verschil met een regulier verhuurd beleggingspand. Bij een forfait van 6,00% en een tarief van 36% komt de heffing neer op maximaal circa 2,16% van de box 3-waarde per jaar, ongeacht wat de woning opbrengt. Tarieven, heffingsvrij vermogen en tegenbewijsregeling staan in het artikel over vermogensbelasting.
Die tegenbewijsregeling helpt hier zelden. Het werkelijke rendement omvat ook de ongerealiseerde waardestijging, en sinds 2026 telt het eigen gebruik mee: de economische huurwaarde, of naar keuze 5,06% van de WOZ-waarde naar rato van de dagen dat de woning beschikbaar staat, verhuurde dagen uitgezonderd. Het beschikbaar houden telt dus zelf als rendement. Het stelsel op werkelijk rendement per 2028 is nog geen wet; daarin wordt de waardestijging van vastgoed pas bij realisatie belast, via een vermogenswinstbelasting.
Btw op verhuur: 21% sinds 2026
Per 1 januari 2026 is het verlaagde btw-tarief op logies vervallen: waar tot en met 2025 nog 9% gold, is dat nu 21%. Het geldt voor hotels, pensions, vakantiewoningen, gemeubileerde stacaravans en verhuur via boekingsplatforms; kale kampeerplaatsen blijven op 9%.
Twaalf procentpunt extra btw laat zich zelden volledig doorberekenen zonder dat de bezetting daalt, zodat een deel op uw marge landt. Wie regelmatig een eigen vakantiewoning verhuurt, geldt bovendien als vakantiebestedingsbedrijf, ook zonder aanvullende diensten, en is dan mogelijk btw-ondernemer: met aangifteplicht, maar ook met recht op aftrek van btw op aankoop, inrichting en onderhoud. Onder € 20.000 omzet kunt u kiezen voor de kleineondernemersregeling, waarbij afdracht én aftrek vervallen. Verloopt de verhuur via het park, ga dan na wie de btw afdraagt.
Aankoop in privé of in de BV
Voor directeur-grootaandeelhouders speelt de vraag of de woning in privé of in de vennootschap wordt aangekocht, en er is geen uitkomst die altijd voordelig is. In de BV valt de woning niet in box 3: huurresultaat en boekwinst worden belast met vennootschapsbelasting, en bij uitkering naar privé volgt box 2. Die tarieven laten zich niet rechtstreeks met box 3 vergelijken, omdat de grondslagen verschillen: in de BV rekent u af over het werkelijke resultaat, terwijl box 3 primair forfaitair werkt. Bij een mager exploitatieresultaat kan de BV daarom gunstiger uitpakken, bij een goed renderend object het omgekeerde. Gebruikt u de woning zelf terwijl deze in de BV zit, dan moet u een zakelijke gebruiksvergoeding betalen, anders volgt een correctie wegens een uitdeling. Laat de afweging doorrekenen, inclusief de overdrachtsbelasting bij een latere overheveling.
Schenken en vererven
Een vakantiewoning is een lastig object om over te dragen. De woning is niet deelbaar, en erfgenamen krijgen naast het bezit ook de verplichtingen: parkbijdrage, exploitatieovereenkomst en eventuele erfpacht. Voor de erf- en schenkbelasting telt de volledige WOZ-waarde mee, omdat de leegwaarderatio niet geldt, terwijl de verkoopopbrengst lager kan uitvallen. Vanaf 2026 hebben erfgenamen twintig maanden om aangifte te doen, wat ruimte geeft voor een verkoop maar het liquiditeitsrisico niet wegneemt.
Vakantiewoning in Nederland of in het buitenland?
De cijfers hierboven gelden voor een woning in Nederland. In het buitenland ziet de rekensom er anders uit, en op twee punten gunstiger.
Post | Nederland | Buitenland |
Box 3 | volle WOZ-waarde, maximaal circa 2,16% per jaar | Nederlandse heffing valt grotendeels weg via de aftrek ter voorkoming van dubbele belasting |
Btw op verhuur | 21% | Duitsland 7%, België 6%, Frankrijk 10%, Spanje 10% |
Aankoopkosten | 8% overdrachtsbelasting | Spanje 6 tot 13% afhankelijk van de regio, Frankrijk 7 tot 8,5% kosten koper |
Lokale heffingen | gemeentelijke heffingen | onder meer de Spaanse IBI en het fictieve inkomen, en de Franse IFI |
Verkoop | geen heffing over de winst | Spanje 19%, Frankrijk 36,2% of circa 26,5% voor in Nederland verzekerden |
De twee zwaarste Nederlandse posten vallen dus grotendeels weg. De buitenlandse woning blijft wel in box 3 vallen, gewaardeerd op de waarde in het economisch verkeer in onbewoonde staat, maar Nederland verleent een aftrek naar evenredigheid van het buitenlandse deel van uw rendement; omdat die breuk te laag kan uitvallen, kan een rest aan dubbele heffing overblijven. Daar staat tegenover dat lokale heffingen in de plaats komen die in sommige landen zwaarder wegen, dat de aankoopkosten niet lager zijn, en dat beheer op afstand, lokale verhuurregels en financiering de exploitatie bemoeilijken. De fiscale last verschuift dus eerder dan dat hij verdwijnt. Wat dat per land betekent, staat in het artikel over het kopen van een huis in Spanje of Frankrijk.
Op zoek naar de beste vermogensbeheerder?
Bent u op zoek naar de voor u beste vermogensbeheerder?
Vraag dan gratis en geheel vrijblijvend een SelectieRapport aan. Per e-mail ontvangt u een selectie van goede vermogensbeheerders die het beste passen bij uw persoonlijke situatie, wensen en voorkeuren.
Financieren of kopen met eigen vermogen?
Financiering vergroot zowel het rendement als het risico, maar bij een vakantiewoning is die verhouding ongunstig: de rente ligt hoger dan bij een gewone woning, de fiscale behandeling is minder gunstig, en de opbrengst waaruit u de lasten betaalt is onzeker.
Wat banken financieren en tegen welke voorwaarden
Een recreatiewoning valt niet onder de gewone hypotheekregels. De voorwaarden zijn strenger en het aanbod is beperkt.
Aspect | Praktijk in 2026 |
Maximale financiering | doorgaans 70% van de marktwaarde, soms minder |
Eigen inbreng | minimaal 30% van de waarde, plus de kosten koper |
Renteopslag | circa 0,5 tot 1,5 procentpunt boven een reguliere hypotheek |
Fiscale behandeling van de rente | geen hypotheekrenteaftrek in box 1; de schuld verlaagt wel de grondslag in box 3 |
Verhuurinkomsten | tellen bij veel verstrekkers niet mee voor de leencapaciteit |
Eisen aan het object | vaste fundering, steen of houtskeletbouw, aangesloten op nutsvoorzieningen |
Eisen aan het park | geen belemmerende erfpacht- of parkvoorwaarden, zoals verplichte verhuur |
Die laatste voorwaarde levert in de praktijk regelmatig problemen op. Parken die hun woningen als belegging verkopen, koppelen daar vaak een verplichte verhuurovereenkomst aan. Juist die verplichting kan een financiering blokkeren, waardoor u het object alleen met eigen middelen kunt verwerven.
Het effect van financiering op rendement en risico
In het rekenvoorbeeld bedroeg het exploitatieresultaat € 4.616 per jaar. Financiert u 70% van de koopsom, dus € 175.000 tegen 5% rente, dan bedraagt de rentelast € 8.750 per jaar: het exploitatieresultaat dekt die niet, nog voor aflossing. Fiscaal is er enige verzachting, want de schuld verlaagt onder het forfaitaire stelsel de rendementsgrondslag in box 3, met een afzonderlijk schuldenforfait en een schuldendrempel, en bij de tegenbewijsregeling is de werkelijk betaalde rente aftrekbaar van het werkelijke rendement. Dat weegt niet op tegen een rentelast van bijna het dubbele. Financiering werkt bij vastgoed alleen in uw voordeel wanneer het rendement structureel hoger ligt dan de rente, en bij circa 1,5% tegen circa 5% is dat niet het geval.
Wat zijn de risico's van een vakantiewoning als belegging?
De risico's van recreatief vastgoed zijn minder zichtbaar dan die van beursgenoteerde beleggingen, omdat een dagkoers ontbreekt. Dat maakt ze niet kleiner.
Concentratierisico
Dit is het zwaarste risico en tegelijk het minst besproken. Uw rendement hangt af van één gebouw, op één locatie, geëxploiteerd door één partij. Een brand, een nieuw park in de buurt, een veranderende bestemming, een exploitant in problemen of een regio die uit de mode raakt, raakt uw volledige positie tegelijk. Bij een gespreide portefeuille is een probleem bij één onderneming een verwaarloosbare afwijking; die asymmetrie is de kern van het verschil.
Leegstand en tegenvallende bezetting
De bezetting bepaalt vrijwel het volledige resultaat, en fluctueert met het weer, de economie, een concurrerend park en de prijsstelling van de exploitant. De vaste lasten lopen ondertussen door: parkbijdrage, verzekering, gemeentelijke heffingen en de box 3-heffing staan los van het aantal verhuurde nachten. Vraag bij prognoses daarom naar de gerealiseerde bezetting van vergelijkbare woningen op hetzelfde park over de afgelopen vijf jaar. Een prognose is een verkoopargument; realisatiecijfers zijn een feit.
Afhankelijkheid van park, erfpacht en exploitatieovereenkomst
Aan een vakantiewoning op een park kleven verplichtingen die aan het object vastzitten en die u bij verkoop meegeeft. Beoordeel er vóór aankoop vier. De grond: eigen grond, erfpacht met risico op canonherziening, of grondhuur van de parkeigenaar, waarbij uw positie het zwakst is. De exploitatieovereenkomst: is verhuur via het park verplicht, welke commissie geldt, kan die eenzijdig worden gewijzigd, en hoeveel weken mag u zelf gebruiken? De parkbijdrage: kan die eenzijdig omhoog, bijvoorbeeld voor renovatie van gemeenschappelijke voorzieningen? En het bestemmingsplan: permanente bewoning is in de regel niet toegestaan, en wisselende handhaving is geen garantie.
Gegarandeerd rendement is geen gegarandeerde winst
Aanbieders adverteren met gegarandeerde rendementen van 5 tot 7%, maar een garantie is niet meer waard dan de partij die hem afgeeft. Ga vier punten na. Wie garandeert: de parkeigenaar of een exploitatie-BV zonder noemenswaardig eigen vermogen? Waarover: over de koopsom of de huuropbrengst, bruto of na parkbijdrage? Hoe lang: garanties lopen doorgaans drie tot tien jaar, en veel eigenaren zien hun opbrengst daarna fors dalen, precies wanneer het object begint te verouderen. En wat bij faillissement: dan vervalt de garantie en houdt u een woning over op een park zonder verhuurorganisatie. De garantie zit bovendien in de koopsom verwerkt: u betaalt hem zelf, vooruit.
Verkoopbaarheid en beperkte liquiditeit
Een recreatiewoning verkopen duurt langer dan een gewone woning verkopen. De kopersmarkt is beperkt, financiering is voor de koper lastiger te krijgen, en de verplichtingen die aan het object vastzitten schrikken af. Verkoop binnen een park kan bovendien gebonden zijn aan voorwaarden, zoals een aanbiedingsplicht aan de parkeigenaar of verkoop via de parkorganisatie tegen commissie. Waar een beleggingsportefeuille binnen enkele werkdagen liquide is, moet u hier rekenen op een verkooptraject van maanden, of op een korting wanneer het sneller moet.
Geen toezicht van de AFM
Verkoopt een aanbieder een vakantiewoning en voert hij zelf het beheer en de verhuur, dan is sprake van een beleggingsobject in de zin van de Wet op het financieel toezicht. Daarvoor geldt in beginsel een vergunningplicht, maar de vrijstellingen zijn ruim: onder meer bij een investering van € 100.000 of meer per object, of bij een serie van minder dan twintig objecten. Vrijwel alle vakantiewoningen vallen er daardoor buiten, en wie op die vrijstelling steunt moet in reclame-uitingen de zin "Let op! U belegt buiten AFM-toezicht. Geen vergunningplicht voor deze activiteit" opnemen.
Het betreft het ontbreken van toezicht op grond van de vergunningplicht; op consumentenbescherming kan de AFM wel optreden. De betekenis blijft aanzienlijk: geen toets vooraf op betrouwbaarheid en deskundigheid, geen prospectusplicht, geen toezicht van De Nederlandsche Bank op de exploitant, en geen vermogensscheiding. Een aandelenbelegging via een vergunninghoudende partij kent die waarborgen wel.
Wat betekent één object van € 250.000 voor uw vermogen?
De belangrijkste vraag is niet wat het object opbrengt, maar welk deel van uw vermogen erin vastzit. Onderstaande tabel gaat uit van een totale investering van € 287.500, zonder financiering.
Vrij belegbaar vermogen | Aandeel in één vakantiewoning | Beoordeling |
€ 250.000 | meer dan 100%, aankoop vraagt financiering | niet verdedigbaar als belegging |
€ 500.000 | 58% | zeer hoge concentratie |
€ 1.000.000 | 29% | hoge concentratie, alleen met eigen gebruik als hoofdmotief |
€ 2.000.000 | 14% | aanvaardbaar bij een duidelijke consumptieve reden |
€ 3.000.000 of meer | 10% of minder | past binnen een gespreide vermogensopbouw |
Twee tegenwerpingen komen steeds terug. De eerste is dat financiering het beslag op het vermogen verlaagt: dat klopt voor de liquiditeit, niet voor het risico, want u draagt nog steeds het volledige waarderisico, met een vaste rentelast erbovenop. De tweede is dat de woning tastbaar is en daarmee veiliger. Een gebouw kan waarde verliezen en veroudert fysiek en economisch; het ontbreken van een dagkoers verbergt de schommelingen, maar neemt ze niet weg.
Vakantiewoning of beleggen: de verschillen op een rij
Onderstaande vergelijking zet een vakantiewoning naast een gespreide, professioneel beheerde beleggingsportefeuille van hetzelfde bedrag.
Aspect | Vakantiewoning | Beheerde beleggingsportefeuille |
Verwacht rendement | in het rekenvoorbeeld hierboven circa 1,6% direct voor belasting, plus onzekere waardeontwikkeling | afhankelijk van het risicoprofiel, zichtbaar in gerealiseerde nettorendementen |
Spreiding | één object, één locatie, één exploitant | honderden posities over sectoren, regio's en categorieën |
Liquiditeit | maanden tot jaren, vaak met prijsconcessie | doorgaans binnen enkele werkdagen |
Kosten | commissie 20 tot 35%, parkbijdrage, onderhoud, inventaris | beheervergoeding en fondskosten, transparant en vooraf bekend |
Tijdsbeslag | boekingen, onderhoud, schade, overleg met het park | geen, het beheer ligt bij de beheerder |
Fiscale behandeling | box 3 over de volle WOZ-waarde, geen leegwaarderatio, btw op verhuur | box 3 over de marktwaarde, geen btw |
Volatiliteit | niet zichtbaar, wel aanwezig | zichtbaar en meetbaar |
Eigen gebruik | mogelijk, maar gaat ten koste van het rendement | niet van toepassing |
Twee punten verdienen nuance. Box 3 belast beide vormen forfaitair, dus daar ligt het onderscheid niet; het verschil is dat een portefeuille de middelen genereert om die heffing te voldoen en zich deels laat verkopen, terwijl een vakantiewoning een heffing oplevert die u uit ander vermogen moet betalen. En wat een portefeuille netto oplevert verschilt sterk per beheerder en risicoprofiel: de gerealiseerde nettorendementen staan in de VBR-index.
Wie wel vastgoed wil maar niet de nadelen van direct bezit, kan kijken naar beursgenoteerd vastgoed of niet-beursgenoteerde vastgoedfondsen: spreiding over meerdere objecten, zonder eigen beheer, maar ook zonder eigen gebruik. Die afweging staat in het artikel over investeren in vastgoed.
Vijf vragen voordat u tekent
Blijft één antwoord onbevredigend, dan is dat reden om de aankoop uit te stellen. Welk deel van uw vrij belegbare vermogen zit straks in dit ene object? Hoe lang kunt u dit geld missen, wetend dat verkoop maanden tot jaren kan duren? Welk netto resultaat blijft daadwerkelijk over, gerekend met de gerealiseerde bezetting van het park en na alle kosten en belasting, in euro's in plaats van in een brochurepercentage? Hoeveel is eigen gebruik u waard, afgezet tegen de huurprijs van een vergelijkbare woning? En wat levert hetzelfde bedrag in een gespreide portefeuille op?
Veelgestelde vragen
Hoeveel rendement levert een vakantiewoning op?
Dat hangt volledig af van het concrete aanbod; een betrouwbare algemene benchmark bestaat niet. Brochurerendementen van 5 tot 8% zijn brutocijfers, berekend voor aftrek van vrijwel alle kosten. In het rekenvoorbeeld in dit artikel, met een woning van € 250.000 en 140 verhuurnachten, blijft na verhuurcommissie, parkbijdrage, onderhoud en btw circa 1,6% direct rendement over, en na de heffing in box 3 vrijwel niets. Reken elk aanbod op deze manier door in plaats van op het brochurepercentage af te gaan.
Is een vakantiehuis een goede belegging?
Als belegging beoordeeld scoort een vakantiehuis zwak op spreiding, liquiditeit en voorspelbaarheid van de opbrengst. Als bestedingskeuze met een restwaarde kan het verdedigbaar zijn, mits u zonder financiering koopt, het object een beperkt deel van uw vrij belegbare vermogen beslaat en u het geld lang kunt missen. Als vuistregel: hooguit tien tot vijftien procent van uw vermogen en een horizon van vijftien jaar.
Hoeveel belasting betaal ik over een vakantiewoning?
Bij aankoop 8% overdrachtsbelasting in 2026 over de koopsom. Jaarlijks 36% over een forfaitair rendement van 6,00% van de WOZ-waarde in box 3, wat neerkomt op circa 2,16% van de waarde per jaar, ongeacht de werkelijke opbrengst. Bij verhuur mogelijk 21% btw over de verhuuromzet, sinds 1 januari 2026. De leegwaarderatio is bij recreatieve verhuur niet van toepassing, waardoor de volledige WOZ-waarde meetelt.
Is een vakantiewoning in het buitenland fiscaal gunstiger?
Op twee punten wel. De Nederlandse heffing in box 3 valt grotendeels weg via de aftrek ter voorkoming van dubbele belasting, en de Nederlandse btw van 21% op logies geldt niet; in Duitsland is dat 7%, in België 6%, in Frankrijk en Spanje 10%. Daar komen lokale heffingen voor in de plaats die per land zwaarder of lichter uitpakken, en de aankoopkosten zijn niet lager dan de Nederlandse 8%. De last verschuift dus eerder dan dat hij lager wordt.
Kan ik een vakantiewoning financieren?
Dat kan, maar onder strengere voorwaarden dan bij een gewone woning. Banken financieren doorgaans maximaal 70% van de marktwaarde, rekenen een opslag van circa 0,5 tot 1,5 procentpunt op de reguliere rente en laten verhuurinkomsten vaak buiten beschouwing bij de leencapaciteit. De hypotheekrenteaftrek in box 1 geldt niet; de schuld verlaagt wel de grondslag in box 3 en bij toepassing van de tegenbewijsregeling is de werkelijk betaalde rente aftrekbaar van het werkelijke rendement. Verplichte verhuurvoorwaarden van het park kunnen een financiering blokkeren.
Wat gebeurt er na afloop van de garantieperiode?
Na afloop van de garantieperiode, doorgaans drie tot tien jaar, valt de opbrengst terug op de werkelijke verhuurresultaten. Die liggen vaak lager dan het gegarandeerde bedrag, juist op het moment dat de woning begint te verouderen en concurreert met nieuwbouw op hetzelfde park. Vraag daarom vooraf naar de gerealiseerde opbrengsten van woningen waarvan de garantieperiode al is verstreken.
Kan ik een recreatiewoning makkelijk weer verkopen?
Nee. De kopersmarkt is beperkt, financiering is voor een koper lastiger te krijgen en de verplichtingen die aan het object vastzitten, zoals een exploitatieovereenkomst of erfpacht, beperken de vraag. Parken stellen daarnaast regelmatig voorwaarden aan verkoop, zoals een aanbiedingsplicht of verkoop via de parkorganisatie tegen commissie. Reken op maanden tot jaren, of op een aanzienlijke korting bij een snelle verkoop.

door Jos Leeser
Als voormalig bankier, vermogensbeheerder, consultant en klachtenbehandelaar kent Jos Leeser de ins en outs van beleggen en vermogensbeheer. Jos is partner bij Vermogensbeheer.nl en begeleidt vermogende particulieren, ondernemers, stichtingen en instellingen die op zoek zijn naar de juiste vermogensbeheerder.
Gerelateerd:
- Bedrijfsopvolgingsregeling (BOR) 2026: voorwaarden, vrijstelling en belasting - 10 september 2026
- Wat te doen met 100.000 euro? - 1 september 2026
- Family office: wat het is, vanaf welk vermogen en hoe het werkt in Nederland - 24 juni 2026
Op zoek naar de beste vermogensbeheerder?
Bent u op zoek naar de voor u beste vermogensbeheerder?
Vraag dan gratis en geheel vrijblijvend een SelectieRapport aan. Per e-mail ontvangt u een selectie van goede vermogensbeheerders die het beste passen bij uw persoonlijke situatie, wensen en voorkeuren.